Margen por porte subcontratado: qué deja cada servicio y qué costes faltan por contar
Vender un transporte de vehículos por 200 € y pagar 150 al colaborador deja una diferencia de 50 €. Para saber qué significa esa cifra falta una pregunta, ¿qué otros costes estás contando? Si hay gastos del servicio sin incorporar, esos 50 € todavía no explican lo que deja la operación. Tampoco son, por sí solos, beneficio neto.
En este artículo
Este artículo propone una forma de revisar los portes subcontratados desde la gestión: definir qué ingresos y costes entran en la comparación, distinguir lo previsto de lo confirmado y usar siempre el mismo cálculo. Los ejemplos son ficticios y van antes de impuestos; sus importes no son tarifas de mercado.
1. Dar un nombre preciso a la diferencia
Empieza por definir qué estás restando. Precio al cliente menos coste del colaborador es una primera diferencia comercial. Si descuentas también otros gastos identificados del servicio, el resultado es una diferencia sobre ese conjunto de costes.
No llames automáticamente margen de contribución a cualquier resta de costes directos. En contabilidad de gestión, la contribución se calcula descontando todos los costes variables del modelo; después tiene que cubrir los costes fijos antes de producir beneficio. ACCA lo explica en su material sobre análisis coste-volumen-beneficio.
Para el control diario puede bastar una denominación explícita: «diferencia después del proveedor y los gastos del porte registrados». Es menos cómoda que una columna llamada «beneficio», pero explica qué incluye el número y qué queda fuera.
2. Reunir los importes sin contar dos veces el mismo gasto
Trabaja con una referencia de servicio que permita relacionar precio, proveedor y ajustes. Si un encargo lleva varios vehículos, identifica a cuál corresponde cada importe o si se ha acordado un precio para el conjunto.
La revisión puede recoger:
- El importe acordado con el cliente y los conceptos que incluye.
- El coste del colaborador y el alcance de su oferta.
- Otros gastos del servicio que asume tu empresa.
- Los ajustes de precio o de coste confirmados después del acuerdo inicial.
- Las partidas pendientes, con su responsable y su fecha de revisión.
Antes de añadir un peaje, una espera o una gestión extra, comprueba quién lo soporta y si ya estaba incluido. Restar aparte un gasto que ya cubre el precio del proveedor lo contaría dos veces. Omitirlo porque todavía no ha llegado su confirmación también distorsiona la comparación: consérvalo como estimación pendiente, claramente identificada.
3. Un ejemplo completo de cálculo
Supongamos un porte ficticio con estas condiciones:
- Precio acordado con el cliente: 200 €.
- Coste del colaborador: 150 €.
- Gasto adicional del servicio que asume la empresa, no incluido en el precio del proveedor: 10 €.
- Costes registrados en esta comparación: 160 €.
De los 200 € del porte, 160 se van en los costes registrados
- Colaborador150 €75 %
- Gasto del porte que asume la empresa10 €5 %
- Diferencia sobre los costes registrados40 €20 %
Precio acordado con el cliente: 200 €
La diferencia es 200 − 160 = 40 €. En este ejemplo no se han repartido gastos generales ni se afirma haber incluido todos los costes variables atribuibles al porte. Por tanto, hablamos de una diferencia sobre los costes registrados, no de beneficio neto ni de una contribución completa.
Para expresarla como porcentaje de la venta: 40 ÷ 200 × 100 = 20 %.
Para expresar el recargo sobre los costes incluidos: 40 ÷ 160 × 100 = 25 %.
La misma diferencia de 40 € es un 25 % o un 20 %, según sobre qué se calcule
Recargo sobre coste
- Diferencia ÷ costes incluidos × 100
- 40 ÷ 160 × 100 = 25 %
- Responde a: ¿cuánto añado a lo que me cuesta?
Margen sobre venta
- Diferencia ÷ precio de venta × 100
- 40 ÷ 200 × 100 = 20 %
- Responde a: ¿qué parte de lo que cobro me queda?
Son dos porcentajes correctos que responden a preguntas distintas: el primero usa la venta como base y el segundo, el coste. Xero explica esta diferencia entre margen y recargo. Si el comercial habla de un 25 % y administración espera un 25 % sobre venta, pueden estar usando denominadores distintos sin darse cuenta.
4. Conservar lo previsto y actualizar lo confirmado
Guarda la estimación con la que se aceptó el servicio y compárala después con los importes confirmados. Sobrescribir el dato inicial sin conservar el motivo impide saber qué cambió.
Si en el ejemplo aparece un coste adicional confirmado de 20 €, sin variación del precio al cliente, los costes considerados pasan de 160 a 180 €. La diferencia baja de 40 a 20 € y su porcentaje sobre venta pasa del 20 % al 10 %.
Un coste confirmado de 20 € reduce la diferencia a la mitad
Este cambio no demuestra por sí solo que el proveedor haya trabajado peor. Puede venir de una condición omitida, de una modificación solicitada o de una estimación incompleta. Registra la causa para decidir qué revisar en el siguiente presupuesto.
5. Comparar varios portes con el mismo criterio
Para comparar servicios, mantén el mismo conjunto de costes y señala las partidas pendientes. Un porte con todos sus gastos incorporados no se puede comparar directamente con otro que solo tiene cargada la oferta inicial del colaborador.
Cuando agrupes operaciones, suma primero sus importes. En otro ejemplo ficticio:
- Porte A: venta de 200 €, costes registrados de 160 € y diferencia de 40 €; un 20 % sobre venta.
- Porte B: venta de 100 €, costes registrados de 90 € y diferencia de 10 €; un 10 % sobre venta.
Sumando importes, los dos portes dejan un 16,67 %, no un 15 %
- Porte A20 %40 € de 200 €
- Porte B10 %10 € de 100 €
- Los dos, sumando importes16,67 %50 € de 300 €
- Media de los dos porcentajes15 %No pesa cuánto vende cada porte
El conjunto suma 300 € de venta y 50 € de diferencia. Su porcentaje es 50 ÷ 300 × 100 = 16,67 %, redondeado a dos decimales. Promediar directamente el 20 % y el 10 % daría un 15 %, como si los dos portes vendieran lo mismo.
6. Mantener separados margen, beneficio y cobro
Una diferencia positiva sobre los costes registrados no significa que ya estén cubiertos los gastos generales. La oficina, los recursos compartidos y otras partidas siguen formando parte del resultado de la empresa, aunque no se hayan asignado a cada porte.
También hay que separar resultado y tesorería: una factura puede estar pendiente de cobro aunque el cálculo del servicio sea positivo. Y haber cobrado un porte no demuestra que sus costes estén completos. Usa vistas distintas para entender cuánto deja la comparación y qué importes se han cobrado o pagado.
Si mezclas portes subcontratados con flota propia, define otra base de costes para estos últimos. Comparar el precio del colaborador con solo el combustible del camión propio deja fuera conceptos distintos en cada alternativa. Cualquier reparto de gastos compartidos tiene que tener un criterio explícito y constante.
Preguntas para la siguiente revisión
El cálculo es útil cuando puedes explicar por qué un servicio deja una cifra concreta y qué falta para completarla.
Así lo hace Serge
Así lo hace Serge
En Serge, el coste de cada porte es una lista de colaboradores, cada uno con su importe. Un porte puede llevar varios (por ejemplo, cuando el coche cambia de manos a mitad de ruta y cada uno cobra lo suyo), y Serge los suma. Ese coste lo ve y lo apunta solo la administración, desde el libro del mes o desde el tablero de planificación, y el cliente no lo ve nunca.
En la vista de un mes de Transportes, la barra del mes da a la administración la facturación, el coste de colaboradores apuntado y el margen, también por cliente. Ese margen es la primera diferencia del punto 1: facturación menos coste de colaboradores apuntado, sin repartir gastos generales. Y cuenta lo que falta en vez de esconderlo:
- Los portes que no tienen ningún coste apuntado se cuentan aparte, junto al margen.
- Si hay un colaborador apuntado sin importe, el margen sale marcado como provisional: un importe desconocido no cuenta como cero.
- Los portes sin precio se avisan aparte, y los cancelados no cuentan.
Cada cambio del coste queda en su historial, con la lista anterior y la nueva, quién la cambió y cuándo. Con el módulo de Finanzas, los pagos a colaboradores se registran porte a porte, y Serge avisa si el coste de un porte cambia después de haberlo pagado. «Cuadrar su factura» compara, línea a línea, el PDF que te manda el colaborador con sus portes en Serge. Y lo facturado, lo cobrado, lo pendiente y lo vencido van en su propia vista, separados del margen.
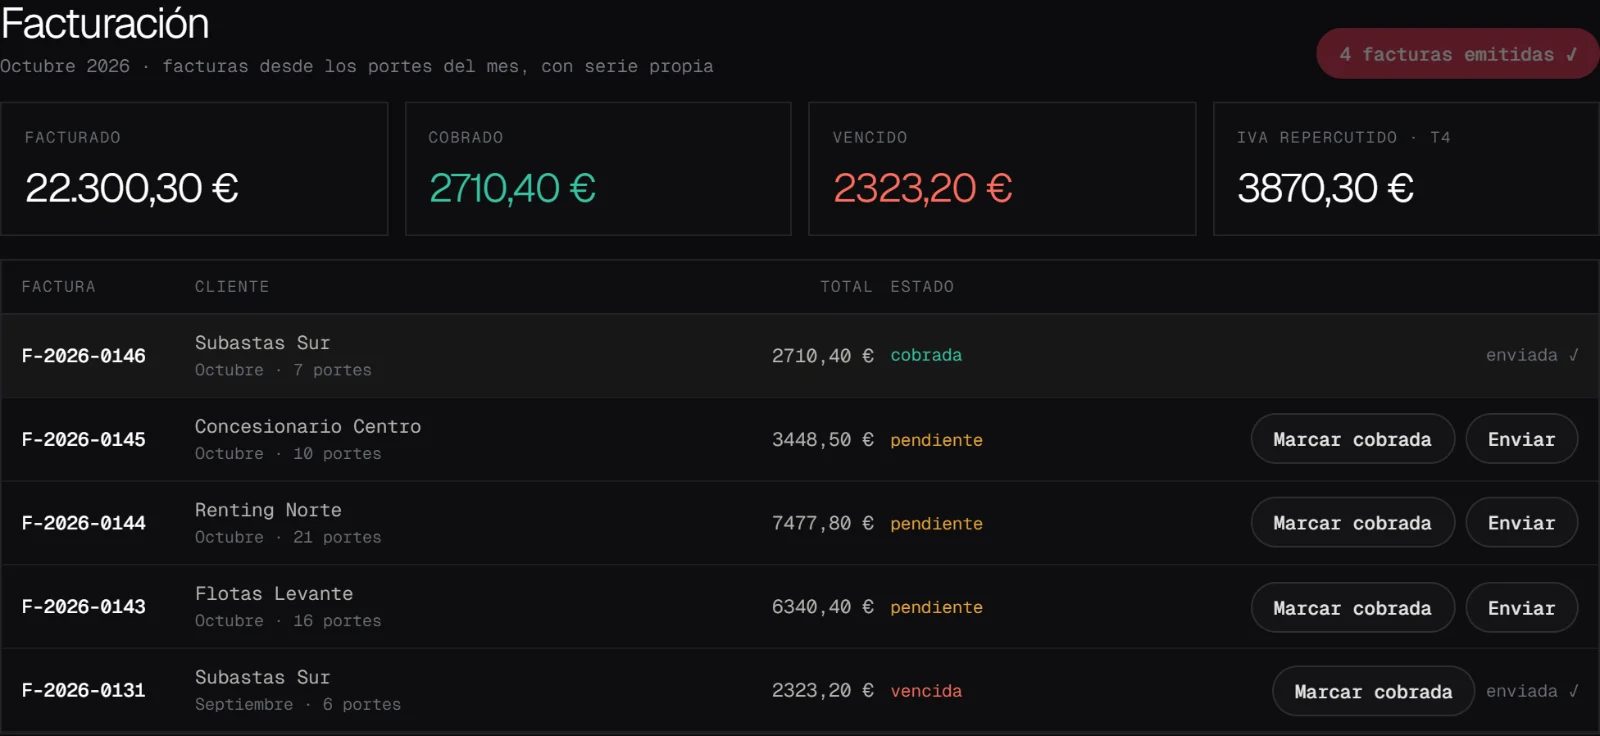
Esos datos apoyan la revisión, pero el criterio de qué entra en la resta lo sigue decidiendo cada empresa. Si todavía llevas los portes y los costes en una hoja de cálculo, repasa las señales de que ha llegado el momento de dejar el Excel.
El método y los ejemplos son una propuesta editorial; los importes son inventados, van antes de impuestos y no son tarifas de mercado.
Preguntas frecuentes
¿Qué diferencia hay entre margen y recargo?
El margen se calcula sobre la venta y el recargo, sobre el coste. Con una venta de 200 € y unos costes de 160 €, la misma diferencia de 40 € es un 20 % de margen y un 25 % de recargo. Los dos son correctos; lo importante es decir cuál se usa.
¿Precio menos coste del colaborador es el margen de contribución?
No necesariamente. La contribución descuenta todos los costes variables y después tiene que cubrir los fijos. Si solo has restado el colaborador y algún gasto del porte, es una diferencia sobre los costes registrados, y conviene llamarla así.
¿Cómo se calcula el margen de varios portes juntos?
Sumando primero las ventas y las diferencias, y dividiendo después. Promediar los porcentajes de cada porte ignora que no todos venden lo mismo. Con un porte al 20 % sobre 200 € y otro al 10 % sobre 100 €, el conjunto deja un 16,67 %, no un 15 %.
¿Qué hago con un gasto que todavía no está confirmado?
Apúntalo como estimación pendiente, con su responsable y una fecha de revisión. Omitirlo hasta que llegue la confirmación hace que la diferencia parezca mayor de lo que es.
Si un porte deja margen, ¿ya está cobrado?
No. El margen habla del resultado del servicio; el cobro, de la tesorería. Una factura puede seguir pendiente aunque el cálculo sea positivo, y haber cobrado no demuestra que los costes del porte estén completos.
Fuentes
Siguientes lecturas
7 señales de que tu empresa de portavehículos ya no cabe en un Excel
Excel sirve hasta que deja de servir. Siete señales de que tu empresa de transporte de vehículos necesita un ERP y cómo dar el paso sin parar la operativa.
 12 claves
El mejor ERP para transporte de vehículos: 12 claves
Qué tiene que tener el mejor ERP o software para una empresa de transporte de vehículos por carretera: matrícula y bastidor, cargas por plazas, DeCA, campa, daños y factura.